Was die aktuelle Steuerstatistik tatsächlich erfasst
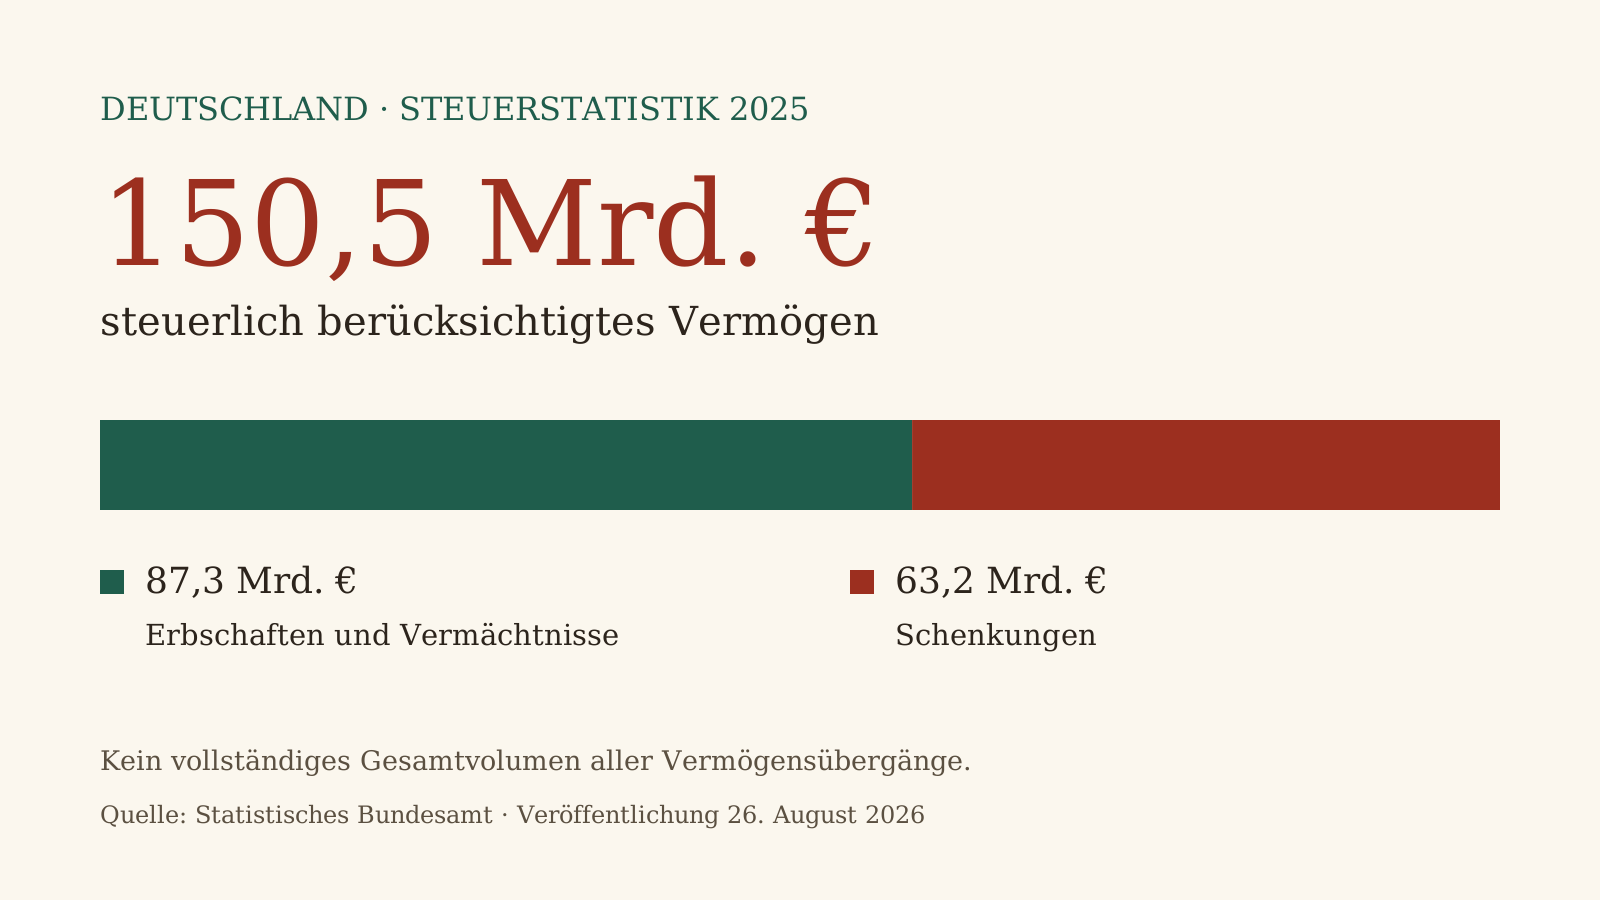
Für das Berichtsjahr 2025 weist das Statistische Bundesamt 150,5 Milliarden Euro steuerlich berücksichtigtes geerbtes und geschenktes Vermögen aus. Davon entfallen 87,3 Milliarden Euro auf Erbschaften und Vermächtnisse und 63,2 Milliarden Euro auf Schenkungen. Die Werte sind Veranlagungsdaten, keine Vollerhebung aller Übergänge. Quelle: Statistisches Bundesamt: Erbschaft- und Schenkungsteuerstatistik 2025, 26. August 2026
Viele Übertragungen innerhalb persönlicher Freibeträge erscheinen nicht in der Statistik. Außerdem werden Fälle im Jahr ihrer steuerlichen Bearbeitung erfasst. Die Statistik beantwortet deshalb nicht unmittelbar die Frage, wie viel Vermögen im selben Kalenderjahr insgesamt an die nächste Generation gelangt.
Woher die Zahl von bis zu 400 Milliarden Euro stammt
Das DIW Berlin veröffentlichte 2017 eine Schätzung, nach der im Zeitraum 2012 bis 2027 jährlich bis zu 400 Milliarden Euro vererbt und verschenkt werden könnten. Die Zahl ist eine ältere modellgestützte Größenordnung einschließlich Schenkungen; sie ist kein gemessener Jahreswert für 2026. Quelle: DIW Berlin: Schätzung des Erbschafts- und Schenkungsvolumens für 2012–2027, 2017
Die auf der Startseite genannte Spanne von 200 bis 400 Milliarden Euro dient als Größenordnung unterschiedlicher Schätzansätze. Sie sollte weder als amtliches Ergebnis noch als ausschließliches Volumen von Nachlässen nach einem Todesfall gelesen werden. Für ein belastbares Einnahmenmodell müssten insbesondere Schenkungen zu Lebzeiten, verfügbare Nachlasswerte und die untersuchte Zeitperiode gesondert bestimmt werden.
Die Verteilung gehört zur Größenordnung dazu
Eine DIW-Auswertung von 2021 auf Basis von SOEP-Daten für 2002 bis 2017 zeigt eine starke Konzentration: Etwa die Hälfte des erfassten Erbschafts- und Schenkungsvolumens entfiel auf die reichsten zehn Prozent der Begünstigten. Das ist ein Befund für die untersuchten Daten und Zeiträume, keine aktuelle Vollzählung aller Erbfälle. Quelle: DIW Wochenbericht 5/2021: Verteilung von Erbschaften und Schenkungen; Daten 2002–2017
Für die Initiative folgt daraus eine wichtige Gestaltungsfrage: Eine breite kulturelle Praxis und die Ansprache großer Vermögen brauchen unterschiedliche Wege. Viele kleine Zuwendungen können lokal viel verändern; die finanzielle Gesamtdimension hängt zugleich erheblich von großen Nachlässen ab. Die Zahl der Beteiligten und das von ihnen repräsentierte Vermögen sind zwei verschiedene Größen.
Was 10 Prozent rechnerisch bedeuten könnten
Eine transparente Rechnung lautet: geeignetes jährliches Bezugsvolumen × vermögensgewichteter Beteiligungsanteil × gemeinnütziger Anteil. Die Beteiligung meint hier den Anteil am Vermögen, nicht den Anteil der Personen.
| Angenommenes Bezugsvolumen | Davon beteiligt | Gemeinnütziger Anteil | Rechnerisches Ergebnis |
|---|---|---|---|
| 200 Mrd. € | 10 % des Volumens | 10 % | 2 Mrd. € |
| 200 Mrd. € | 25 % des Volumens | 10 % | 5 Mrd. € |
| 400 Mrd. € | 25 % des Volumens | 10 % | 10 Mrd. € |
| 200–400 Mrd. € | 100 % des Volumens | 10 % | 20–40 Mrd. € |
Vorhandene gemeinnützige Zuwendungen, Umsetzungskosten, zeitliche Verzögerungen und mögliche Verlagerungen sind in dieser einfachen Rechnung nicht abgezogen. Ihr Zweck ist, die Hebel sichtbar zu machen. Welche Beteiligung realistisch wäre, müsste eine Erprobung des gesellschaftlichen Modells zeigen.
Häufige Fragen
Wie hoch ist das Erbvolumen in Deutschland?
Die Steuerstatistik erfasst nur veranlagte Fälle. Gesamtvolumenschätzungen berücksichtigen weitere Übergänge und beruhen auf anderen Methoden. Deshalb ist ein einzelner Betrag ohne Angabe der Bezugsgröße wenig aussagekräftig.
Sind 400 Milliarden Euro eine aktuelle Messung?
Nein. Die hier zitierte DIW-Schätzung stammt von 2017 und bezieht sich auf den Zeitraum 2012 bis 2027. Sie umfasst Erbschaften und Schenkungen.
Sind 20 bis 40 Milliarden Euro eine Einnahmenprognose?
Nein. Das ist das rechnerische Zielbild eines 10-Prozent-Anteils bei vollständiger Beteiligung eines angenommenen Bezugsvolumens von 200 bis 400 Milliarden Euro. Reale Beteiligung und zusätzliche Einnahmen bleiben offen.
Quellen und Einordnung
- Statistisches Bundesamt: Erbschaft- und Schenkungsteuerstatistik 2025, 26. August 2026
- DIW Berlin: Schätzung des Erbschafts- und Schenkungsvolumens für 2012–2027, 2017
- DIW Wochenbericht 5/2021: Verteilung von Erbschaften und Schenkungen; Daten 2002–2017
Abruf und redaktionelle Prüfung: 7. November 2026. Die verlinkten Veröffentlichungen tragen die jeweils zugeordneten Befunde. Weiterführende Überlegungen zur Initiative sind Vorschläge und Einordnungen von Stefan Mannes.